Od 1 stycznia 2027 r. kwoty wolne od potrąceń wylicza się na podstawie minimalnego wynagrodzenia wynoszącego 4950 zł brutto. U osób zatrudnionych w niepełnym wymiarze czasu pracy kwotę tę zmniejsza się proporcjonalnie do wymiaru etatu.
Wysokość płacy minimalnej na 2027 r. określiło rozporządzenie Rady Ministrów z 14 września 2026 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2027 r. (Dz.U. z 2026 r. poz. 1213).
Co decyduje o wysokości kwoty wolnej
Obecnie na wysokość kwoty chronionej przed potrąceniami (np. przy zajęciu komorniczym albo przy potrąceniu dobrowolnym) wpływają:
• wysokość ustawowego minimalnego wynagrodzenia,
• wymiar czasu pracy określony w umowie o pracę,

• rodzaj potrącenia,
• wysokość wpłat na PPK,
• parametry podatkowe, czyli zryczałtowane koszty uzyskania przychodu i kwota zmniejszająca miesięczną zaliczkę na podatek,
• to, czy pracownik jest objęty „zerowym PIT” (korzysta z „ulgi dla młodych”, „ulgi na powrót”, „ulgi dla rodzin” albo „ulgi dla seniorów”).
Kwota wolna zależy od rodzaju potrącenia
Przed potrąceniem chroniona jest część wynagrodzenia za pracę równa:
- minimalnemu wynagrodzeniu za pracę przysługującemu pracownikom zatrudnionym w pełnym wymiarze czasu pracy, pomniejszonemu o składki na ubezpieczenia społeczne, zaliczkę na podatek dochodowy od osób fizycznych oraz wpłaty do pracowniczego planu kapitałowego (jeśli pracownik z nich nie zrezygnował) – gdy potrąca się sumy egzekwowane na podstawie tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne,
- 75% tego minimalnego wynagrodzenia – gdy potrąca się zaliczki pieniężne udzielone pracownikowi,
- 90% tego minimalnego wynagrodzenia – gdy potrąca się kary pieniężne przewidziane w art. 108 Kodeksu pracy.
Jeżeli pracownik zgodził się na potrącenie należności na rzecz pracodawcy, kwota wolna wynosi 100% minimalnego wynagrodzenia netto. Przy dobrowolnych potrąceniach na rzecz innego podmiotu niż pracodawca wynosi ona 80% minimalnego wynagrodzenia netto.
Mniejszy etat – niższa kwota wolna
Pracownikom zatrudnionym w niepełnym wymiarze czasu pracy kwotę wolną od potrąceń obniża się proporcjonalnie do wymiaru etatu. Zasada ta obejmuje również potrącenia dokonywane za zgodą pracownika, czyli tzw. potrącenia dobrowolne. Takie stanowisko zajął Główny Inspektorat Pracy w piśmie z 22 lutego 2011 r., znak: GPP-364-4560- 8-1/11/PE/RP.
Kwotę wolną dla osoby zatrudnionej na część etatu ustala się w dwóch krokach:
- najpierw oblicza się minimalne wynagrodzenie brutto proporcjonalne do wymiaru etatu,
- następnie odejmuje się od tej kwoty składki ZUS i zaliczkę na podatek.
Przepisy nie pozwalają obniżyć kwoty wolnej od potrąceń, gdy pracownik otrzymuje wynagrodzenie tylko za część miesiąca (np. z powodu urlopu bezpłatnego, rozwiązania umowy w trakcie miesiąca albo choroby, przez którą pensja przysługuje mu jedynie za przepracowane dni). Potwierdził to Departament Prawny Głównego Inspektoratu Pracy w piśmie z 3 lipca 2008 r. nr: GPP-306-4560-457/08/PE. W praktyce pracownika, który był nieobecny w pracy przez większość miesiąca, chroni pełna miesięczna kwota wolna. Obniża się ją jedynie proporcjonalnie do wymiaru etatu, jeśli pracuje on w niepełnym wymiarze czasu pracy.
Sprawdź praktyczne kalkulatory:
🧮 Kalkulator Online – Potrącenia z wynagrodzenia za pracę, za urlop i za chorobę
Jak w 2027 r. obliczyć potrącenie z wynagrodzenia za pracę, za urlop i za chorobę?
➪ Kliknij i Sprawdź
🧮 Kalkulator Online – Potrącenia z umowy zlecenia
Jak w 2027 r. obliczyć kwotę potrącenia z umowy zlecenia?
➪ Kliknij i Sprawdź
Kwoty wolne od potrąceń obowiązujące od 1 stycznia do 31 grudnia 2027 r. (w zł) dla pracowników nieobjętych PPK do pobrania:
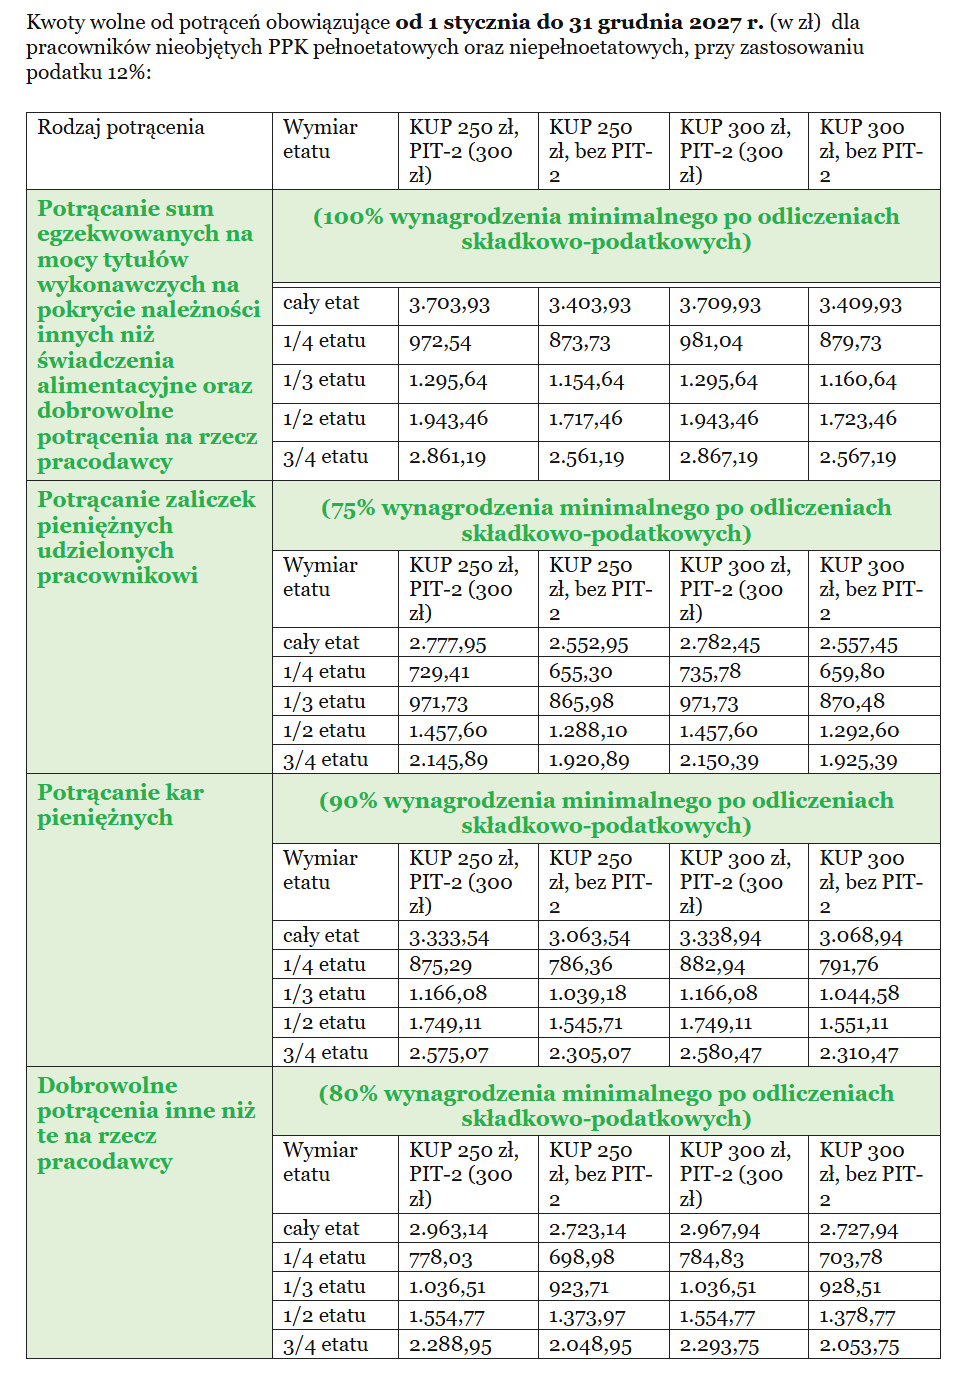
Kwoty wolne od potrąceń obowiązujące od 1 stycznia do 31 grudnia 2027 r. (w zł) dla pracowników nieobjętych PPK pełnoetatowych oraz niepełnoetatowych, przy zastosowaniu podatku 12%:
|
Rodzaj potrącenia |
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
Potrącanie sum egzekwowanych na mocy tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne oraz dobrowolne potrącenia na rzecz pracodawcy |
(100% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
cały etat |
3.703,93 |
3.403,93 |
3.709,93 |
3.409,93 |
|
|
1/4 etatu |
972,54 |
873,73 |
981,04 |
879,73 |
|
|
1/3 etatu |
1.295,64 |
1.154,64 |
1.295,64 |
1.160,64 |
|
|
1/2 etatu |
1.943,46 |
1.717,46 |
1.943,46 |
1.723,46 |
|
|
3/4 etatu |
2.861,19 |
2.561,19 |
2.867,19 |
2.567,19 |
|
|
Potrącanie zaliczek pieniężnych udzielonych pracownikowi |
(75% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
2.777,95 |
2.552,95 |
2.782,45 |
2.557,45 |
|
|
1/4 etatu |
729,41 |
655,30 |
735,78 |
659,80 |
|
|
1/3 etatu |
971,73 |
865,98 |
971,73 |
870,48 |
|
|
1/2 etatu |
1.457,60 |
1.288,10 |
1.457,60 |
1.292,60 |
|
|
3/4 etatu |
2.145,89 |
1.920,89 |
2.150,39 |
1.925,39 |
|
|
Potrącanie kar pieniężnych |
(90% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
3.333,54 |
3.063,54 |
3.338,94 |
3.068,94 |
|
|
1/4 etatu |
875,29 |
786,36 |
882,94 |
791,76 |
|
|
1/3 etatu |
1.166,08 |
1.039,18 |
1.166,08 |
1.044,58 |
|
|
1/2 etatu |
1.749,11 |
1.545,71 |
1.749,11 |
1.551,11 |
|
|
3/4 etatu |
2.575,07 |
2.305,07 |
2.580,47 |
2.310,47 |
|
|
Dobrowolne potrącenia inne niż te na rzecz pracodawcy |
(80% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
2.963,14 |
2.723,14 |
2.967,94 |
2.727,94 |
|
|
1/4 etatu |
778,03 |
698,98 |
784,83 |
703,78 |
|
|
1/3 etatu |
1.036,51 |
923,71 |
1.036,51 |
928,51 |
|
|
1/2 etatu |
1.554,77 |
1.373,97 |
1.554,77 |
1.378,77 |
|
|
3/4 etatu |
2.288,95 |
2.048,95 |
2.293,75 |
2.053,75 |
|
Kwoty wolne od potrąceń obowiązujące od 1 stycznia do 31 grudnia 2027 r. (w zł) dla pracowników nieobjętych PPK pełnoetatowych oraz niepełnoetatowych, przy zastosowaniu podatku 12%, bez KUP:
|
Rodzaj potrącenia |
Wymiar etatu |
Bez KUP 250 zł, PIT-2 (300 zł) |
Bez KUP 250 zł, bez PIT-2 |
Bez KUP 300 zł, PIT-2 (300 zł) |
Bez KUP 300 zł, bez PIT-2 |
|
Potrącanie sum egzekwowanych na mocy tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne oraz dobrowolne potrącenia na rzecz pracodawcy |
(100% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
cały etat |
3.673,93 |
3.373,93 |
3.673,93 |
3.373,93 |
|
|
1/4 etatu |
971,73 |
843,73 |
971,73 |
843,73 |
|
|
1/3 etatu |
1.295,64 |
1.124,64 |
1.295,64 |
1.124,64 |
|
|
1/2 etatu |
1.943,46 |
1.687,46 |
1.943,46 |
1.687,46 |
|
|
3/4 etatu |
2.831,19 |
2.531,19 |
2.831,19 |
2.531,19 |
|
|
Potrącanie zaliczek pieniężnych udzielonych pracownikowi |
(75% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
Bez KUP 250 zł, PIT-2 (300 zł) |
Bez KUP 250 zł, bez PIT-2 |
Bez KUP 300 zł, PIT-2 (300 zł) |
Bez KUP 300 zł, bez PIT-2 |
|
|
cały etat |
2.755,45 |
2.530,45 |
2.755,45 |
2.530,45 |
|
|
1/4 etatu |
728,80 |
632,80 |
728,80 |
632,80 |
|
|
1/3 etatu |
971,73 |
843,48 |
971,73 |
843,48 |
|
|
1/2 etatu |
1.457,60 |
1.265,60 |
1.457,60 |
1.265,60 |
|
|
3/4 etatu |
2.123,39 |
1.898,39 |
2.123,39 |
1.898,39 |
|
|
Potrącanie kar pieniężnych |
(90% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
Bez KUP 250 zł, PIT-2 (300 zł) |
Bez KUP 250 zł, bez PIT-2 |
Bez KUP 300 zł, PIT-2 (300 zł) |
Bez KUP 300 zł, bez PIT-2 |
|
|
cały etat |
3.306,54 |
3.036,54 |
3.306,54 |
3.036,54 |
|
|
1/4 etatu |
874,56 |
759,36 |
874,56 |
759,36 |
|
|
1/3 etatu |
1.166,08 |
1.012,18 |
1.166,08 |
1.012,18 |
|
|
1/2 etatu |
1.749,11 |
1.518,71 |
1.749,11 |
1.518,71 |
|
|
3/4 etatu |
2.548,07 |
2.278,07 |
2.548,07 |
2.278,07 |
|
|
Dobrowolne potrącenia inne niż te na rzecz pracodawcy |
(80% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
Bez KUP 250 zł, PIT-2 (300 zł) |
Bez KUP 250 zł, bez PIT-2 |
Bez KUP 300 zł, PIT-2 (300 zł) |
Bez KUP 300 zł, bez PIT-2 |
|
|
cały etat |
2.939,14 |
2.699,14 |
2.939,14 |
2.699,14 |
|
|
1/4 etatu |
777,38 |
674,98 |
777,38 |
674,98 |
|
|
1/3 etatu |
1.036,51 |
899,71 |
1.036,51 |
899,71 |
|
|
1/2 etatu |
1.554,77 |
1.349,97 |
1.554,77 |
1.349,97 |
|
|
3/4 etatu |
2.264,95 |
2.024,95 |
2.264,95 |
2.024,95 |
|
Kwoty wolne od potrąceń obowiązujące od 1 stycznia do 31 grudnia 2027 r. (w zł) dla pracowników nieobjętych PPK pełnoetatowych oraz niepełnoetatowych, przy zastosowaniu „zerowego PIT”:
|
Rodzaj potrącenia |
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
Potrącanie sum egzekwowanych na mocy tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne oraz dobrowolne potrącenia na rzecz pracodawcy |
(100% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
cały etat |
3.886,93 |
3.886,93 |
3.886,93 |
3.886,93 |
|
|
1/4 etatu |
972,54 |
971,73 |
981,04 |
971,73 |
|
|
1/3 etatu |
1.295,64 |
1.295,64 |
1.295,64 |
1.295,64 |
|
|
1/2 etatu |
1.943,46 |
1.943,46 |
1.943,46 |
1.943,46 |
|
|
3/4 etatu |
2.915,19 |
2.915,19 |
2.915,19 |
2.915,19 |
|
|
Potrącanie zaliczek pieniężnych udzielonych pracownikowi |
(75% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
2.915,20 |
2.915,20 |
2.915,20 |
2.915,20 |
|
|
1/4 etatu |
729,41 |
728,80 |
735,78 |
728,80 |
|
|
1/3 etatu |
971,73 |
971,73 |
971,73 |
971,73 |
|
|
1/2 etatu |
1.457,60 |
1.457,60 |
1.457,60 |
1.457,60 |
|
|
3/4 etatu |
2.186,39 |
2.186,39 |
2.186,39 |
2.186,39 |
|
|
Potrącanie kar pieniężnych |
(90% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
3.498,24 |
3.498,24 |
3.498,24 |
3.498,24 |
|
|
1/4 etatu |
875,29 |
874,56 |
882,94 |
874,56 |
|
|
1/3 etatu |
1.166,08 |
1.166,08 |
1.166,08 |
1.166,08 |
|
|
1/2 etatu |
1.749,11 |
1.749,11 |
1.749,11 |
1.749,11 |
|
|
3/4 etatu |
2.623,67 |
2.623,67 |
2.623,67 |
2.623,67 |
|
|
Dobrowolne potrącenia inne niż te na rzecz pracodawcy |
(80% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
3.109,54 |
3.109,54 |
3.109,54 |
3.109,54 |
|
|
1/4 etatu |
778,03 |
777,38 |
784,83 |
777,38 |
|
|
1/3 etatu |
1.036,51 |
1.036,51 |
1.036,51 |
1.036,51 |
|
|
1/2 etatu |
1.554,77 |
1.554,77 |
1.554,77 |
1.554,77 |
|
|
3/4 etatu |
2.332,15 |
2.332,15 |
2.332,15 |
2.332,15 |
|
Kwoty wolne od potrąceń obowiązujące od 1 stycznia do 31 grudnia 2027 r. (w zł) dla pracowników objętych PPK (z uwzględnieniem wpłaty na PPK naliczonej od kwoty płacy minimalnej przy założeniu, że wpłata na PPK finansowana przez pracodawcę wynosi 1,5% a wpłata pokrywana z pensji pracownika – 2%), przy zastosowaniu podatku 12%:
|
Rodzaj potrącenia |
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
Potrącanie sum egzekwowanych na mocy tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne oraz dobrowolne potrącenia na rzecz pracodawcy |
(100% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
cały etat |
3.595,93 |
3.295,93 |
3.601,93 |
3.301,93 |
|
|
1/4 etatu |
947,79 |
846,98 |
956,29 |
852,98 |
|
|
1/3 etatu |
1.262,64 |
1.118,64 |
1.262,64 |
1.124,64 |
|
|
1/2 etatu |
1.893,96 |
1.662,96 |
1.893,96 |
1.668,96 |
|
|
3/4 etatu |
2.779,94 |
2.479,94 |
2.785,94 |
2.485,94 |
|
|
Potrącanie zaliczek pieniężnych udzielonych pracownikowi |
(75% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
2.696,95 |
2.471,95 |
2.701,45 |
2.476,45 |
|
|
1/4 etatu |
710,84 |
635,24 |
717,22 |
639,74 |
|
|
1/3 etatu |
946,98 |
838,98 |
946,98 |
843,48 |
|
|
1/2 etatu |
1.420,47 |
1.247,22 |
1.420,47 |
1.251,72 |
|
|
3/4 etatu |
2.084,96 |
1.859,96 |
2.089,46 |
1.864,46 |
|
|
Potrącanie kar pieniężnych |
(90% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
3.236,34 |
2.966,34 |
3.241,74 |
2.971,74 |
|
|
1/4 etatu |
853,01 |
762,28 |
860,66 |
767,68 |
|
|
1/3 etatu |
1.136,38 |
1.006,78 |
1.136,38 |
1.012,18 |
|
|
1/2 etatu |
1.704,56 |
1.496,66 |
1.704,56 |
1.502,06 |
|
|
3/4 etatu |
2.501,95 |
2.231,95 |
2.507,35 |
2.237,35 |
|
|
Dobrowolne potrącenia inne niż te na rzecz pracodawcy |
(80% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
2.876,74 |
2.636,74 |
2.881,54 |
2.641,54 |
|
|
1/4 etatu |
758,23 |
677,58 |
765,03 |
682,38 |
|
|
1/3 etatu |
1.010,11 |
894,91 |
1.010,11 |
899,71 |
|
|
1/2 etatu |
1.515,17 |
1.330,37 |
1.515,17 |
1.335,17 |
|
|
3/4 etatu |
2.223,95 |
1.983,95 |
2.228,75 |
1.988,75 |
|
Kwoty wolne od potrąceń obowiązujące od 1 stycznia do 31 grudnia 2027 r. (w zł) dla pracowników objętych PPK (z uwzględnieniem wpłaty na PPK naliczonej od kwoty płacy minimalnej przy założeniu, że wpłata na PPK finansowana przez pracodawcę wynosi 1,5% a wpłata pokrywana z pensji pracownika – 2%), przy zastosowaniu podatku 12%, bez KUP:
|
Rodzaj potrącenia |
Wymiar etatu |
Bez KUP 250 zł, PIT-2 (300 zł) |
Bez KUP 250 zł, bez PIT-2 |
Bez KUP 300 zł, PIT-2 (300 zł) |
Bez KUP 300 zł, bez PIT-2 |
|
Potrącanie sum egzekwowanych na mocy tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne oraz dobrowolne potrącenia na rzecz pracodawcy |
(100% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
cały etat |
3.565,93 |
3.265,93 |
3.565,93 |
3.265,93 |
|
|
1/4 etatu |
946,98 |
816,98 |
946,98 |
816,98 |
|
|
1/3 etatu |
1.262,64 |
1.088,64 |
1.262,64 |
1.088,64 |
|
|
1/2 etatu |
1.893,96 |
1.632,96 |
1.893,96 |
1.632,96 |
|
|
3/4 etatu |
2.749,94 |
2.449,94 |
2.749,94 |
2.449,94 |
|
|
Potrącanie zaliczek pieniężnych udzielonych pracownikowi |
(75% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
Bez KUP 250 zł, PIT-2 (300 zł) |
Bez KUP 250 zł, bez PIT-2 |
Bez KUP 300 zł, PIT-2 (300 zł) |
Bez KUP 300 zł, bez PIT-2 |
|
|
cały etat |
2.674,45 |
2.449,45 |
2.674,45 |
2.449,45 |
|
|
1/4 etatu |
710,24 |
612,74 |
710,24 |
612,74 |
|
|
1/3 etatu |
946,98 |
816,48 |
946,98 |
816,48 |
|
|
1/2 etatu |
1.420,47 |
1.224,72 |
1.420,47 |
1.224,72 |
|
|
3/4 etatu |
2.062,46 |
1.837,46 |
2.062,46 |
1.837,46 |
|
|
Potrącanie kar pieniężnych |
(90% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
Bez KUP 250 zł, PIT-2 (300 zł) |
Bez KUP 250 zł, bez PIT-2 |
Bez KUP 300 zł, PIT-2 (300 zł) |
Bez KUP 300 zł, bez PIT-2 |
|
|
cały etat |
3.209,34 |
2.939,34 |
3.209,34 |
2.939,34 |
|
|
1/4 etatu |
852,28 |
735,28 |
852,28 |
735,28 |
|
|
1/3 etatu |
1.136,38 |
979,78 |
1.136,38 |
979,78 |
|
|
1/2 etatu |
1.704,56 |
1.469,66 |
1.704,56 |
1.469,66 |
|
|
3/4 etatu |
2.474,95 |
2.204,95 |
2.474,95 |
2.204,95 |
|
|
Dobrowolne potrącenia inne niż te na rzecz pracodawcy |
(80% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
Bez KUP 250 zł, PIT-2 (300 zł) |
Bez KUP 250 zł, bez PIT-2 |
Bez KUP 300 zł, PIT-2 (300 zł) |
Bez KUP 300 zł, bez PIT-2 |
|
|
cały etat |
2.852,74 |
2.612,74 |
2.852,74 |
2.612,74 |
|
|
1/4 etatu |
757,58 |
653,58 |
757,58 |
653,58 |
|
|
1/3 etatu |
1.010,11 |
870,91 |
1.010,11 |
870,91 |
|
|
1/2 etatu |
1.515,17 |
1.306,37 |
1.515,17 |
1.306,37 |
|
|
3/4 etatu |
2.199,95 |
1.959,95 |
2.199,95 |
1.959,95 |
|
Kwoty wolne od potrąceń obowiązujące od 1 stycznia do 31 grudnia 2027 r. (w zł) dla pracowników objętych PPK (z uwzględnieniem wpłaty na PPK naliczonej od kwoty płacy minimalnej przy założeniu, że wpłata na PPK finansowana przez pracodawcę wynosi 1,5% a wpłata pokrywana z pensji pracownika – 2%), przy zastosowaniu „zerowego PIT”:
|
Rodzaj potrącenia |
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
Potrącanie sum egzekwowanych na mocy tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne oraz dobrowolne potrącenia na rzecz pracodawcy |
(100% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
cały etat |
3.787,93 |
3.787,93 |
3.787,93 |
3.787,93 |
|
|
1/4 etatu |
947,79 |
946,98 |
956,29 |
946,98 |
|
|
1/3 etatu |
1.262,64 |
1.262,64 |
1.262,64 |
1.262,64 |
|
|
1/2 etatu |
1.893,96 |
1.893,96 |
1.893,96 |
1.893,96 |
|
|
3/4 etatu |
2.840,94 |
2.840,94 |
2.840,94 |
2.840,94 |
|
|
Potrącanie zaliczek pieniężnych udzielonych pracownikowi |
(75% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
2.840,95 |
2.840,95 |
2.840,95 |
2.840,95 |
|
|
1/4 etatu |
710,84 |
710,24 |
717,22 |
710,24 |
|
|
1/3 etatu |
946,98 |
946,98 |
946,98 |
946,98 |
|
|
1/2 etatu |
1.420,47 |
1.420,47 |
1.420,47 |
1.420,47 |
|
|
3/4 etatu |
2.130,71 |
2.130,71 |
2.130,71 |
2.130,71 |
|
|
Potrącanie kar pieniężnych |
(90% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
3.409,14 |
3.409,14 |
3.409,14 |
3.409,14 |
|
|
1/4 etatu |
853,01 |
852,28 |
860,66 |
852,28 |
|
|
1/3 etatu |
1.136,38 |
1.136,38 |
1.136,38 |
1.136,38 |
|
|
1/2 etatu |
1.704,56 |
1.704,56 |
1.704,56 |
1.704,56 |
|
|
3/4 etatu |
2.556,85 |
2.556,85 |
2.556,85 |
2.556,85 |
|
|
Dobrowolne potrącenia inne niż te na rzecz pracodawcy |
(80% wynagrodzenia minimalnego po odliczeniach składkowo-podatkowych) |
||||
|
Wymiar etatu |
KUP 250 zł, PIT-2 (300 zł) |
KUP 250 zł, bez PIT-2 |
KUP 300 zł, PIT-2 (300 zł) |
KUP 300 zł, bez PIT-2 |
|
|
cały etat |
3.030,34 |
3.030,34 |
3.030,34 |
3.030,34 |
|
|
1/4 etatu |
758,23 |
757,58 |
765,03 |
757,58 |
|
|
1/3 etatu |
1.010,11 |
1.010,11 |
1.010,11 |
1.010,11 |
|
|
1/2 etatu |
1.515,17 |
1.515,17 |
1.515,17 |
1.515,17 |
|
|
3/4 etatu |
2.272,75 |
2.272,75 |
2.272,75 |
2.272,75 |
|
Potrącenia z umowy zlecenia w 2027 r.
Od 1 stycznia 2019 r. wprowadzono modyfikację regulacji dotyczących ochrony wynagrodzenia zleceniobiorców przed potrąceniami. Ich brzmienie wprost wskazuje, że do wynagrodzeń zleceniobiorców-dłużników należy wprost stosować przepisy Kodeksu pracy o granicy potrącenia i kwocie wolnej od potrąceń.
W nowym art. 833 § 21 k.p.c. zakres stosowania art. 87 i art. 871 Kodeksu pracy uzupełniono również o świadczenia powtarzające się, które służą zapewnieniu utrzymania lub stanowią jedyne źródło dochodu dłużnika. Ma to na celu wyeliminowanie wątpliwości interpretacyjnych w zakresie ustalenia czy wynagrodzenie otrzymywane przez dłużnika zatrudnionego na podstawie umowy cywilnoprawnej można uznać za świadczenie powtarzające się, „którego celem jest zapewnienie utrzymania”. Osoby zatrudnione wszakże na podstawie umów cywilnoprawnych, choć stanowią niemały odsetek zatrudnionych, z punktu widzenia uprawnień pracowniczych i tak są w znacznie gorszej sytuacji niż osoby zatrudnione na umowę o pracę. Tym samym zdaniem ustawodawcy, w zakresie zapewnienia im minimum egzystencji i ochrony przed egzekucją należało w sposób jednoznaczny zrównać je z osobami mającymi status pracowników w rozumieniu Kodeksu pracy.
Dla ustalenia kwoty wolnej od potrąceń, gdy wynagrodzenie zleceniobiorcy posiada powtarzający się charakter i służy zapewnieniu utrzymania lub stanowi jedyne źródło dochodu, należy przyjąć kwotę gwarantowanej ustawą płacy minimalnej obowiązującą pracowników. Słuszność tego poglądu potwierdza Ministerstwo Sprawiedliwości.
Co ważne, w razie wątpliwości co do sposobu dokonania w konkretnej sytuacji potrącenia przy umowie zlecenia, zaleca się kontakt z organem egzekucyjnym (np. komornikiem), celem ustalenia reguł i zakresu egzekucji.
O zasadach dokonywania w 2027 r. potrąceń z należności zleceniobiorców piszemy szerzej w artykule: Potrącenia z umowy zlecenia w 2027 r. – jak dokonywać, kiedy stosować kwotę wolną od potrąceń.